"'China's Stalingrad is in India': How the 172 GW solar manufacturing surge breached the world's largest photovoltaic fortress from within"
"On 7 May 2026, a widely-circulated article on Baidu — China's state-adjacent search-and-content platform — likened India's solar photovoltaic (PV) manufacturing surge to Stalingrad, the World War Two turning point where the German army was surrounded and defeated. The comparison is not casual. India's PV module manufacturing capacity has risen from less than 10 GW in 2018 to 172 GW by March 2026 — a 17-fold expansion in eight years. Over the same period, China's nine leading photovoltaic companies have posted a combined projected loss of over 43.5 billion yuan (approximately USD 6 billion) in 2025 alone. On Chinese social media, the phrase now circulating is that 'China's photovoltaic fortress has been breached from within by India.' The Aatmanirbhar Bharat solar programme has produced the most consequential shift in global PV manufacturing leadership since China itself entered the sector two decades ago."
An unusual admission has been circulating on the Chinese internet. On 7 May 2026, a piece published on Baidu — the country's dominant search-and-content platform — under the headline "中国光伏的'斯大林格勒': 不是在无锡义乌,是在印度" ("China's Stalingrad for photovoltaics: not in Wuxi or Yiwu, but in India") drew a comparison that Beijing's solar industry cannot easily dismiss. Stalingrad, in Chinese and global historical memory, denotes the World War Two battle in which the German army was surrounded and defeated by Soviet forces — the strategic turning point after which German expansion could not recover. Wuxi and Yiwu are the two industrial cities in Jiangsu and Zhejiang that anchored China's own rise to global photovoltaic dominance in the 2000s. For a Chinese article to invoke Stalingrad, then locate it not in China's own hinterland but in India, is not idle metaphor. It is public acknowledgement that something has fundamentally changed in the global solar manufacturing landscape.
The article's substantive claim, corroborated by every independent industry data source consulted, is that India's photovoltaic module production capacity has surged from less than 10 gigawatts (GW) in 2018 to 172 GW by March 2026 — a 17-fold increase over eight years. Over the same period, the article notes, China's nine leading PV companies have projected a combined loss of over 43.5 billion yuan (approximately USD 6 billion at current exchange rates) in 2025 alone. On Chinese social media, the sentence now circulating is one that no Beijing analyst would have believed possible even five years ago: "中国光伏的堡垒被印度从内部攻破" — "China's photovoltaic fortress has been breached from within by India."
The image that captures the moment
The Baidu Article That Set Off the Debate
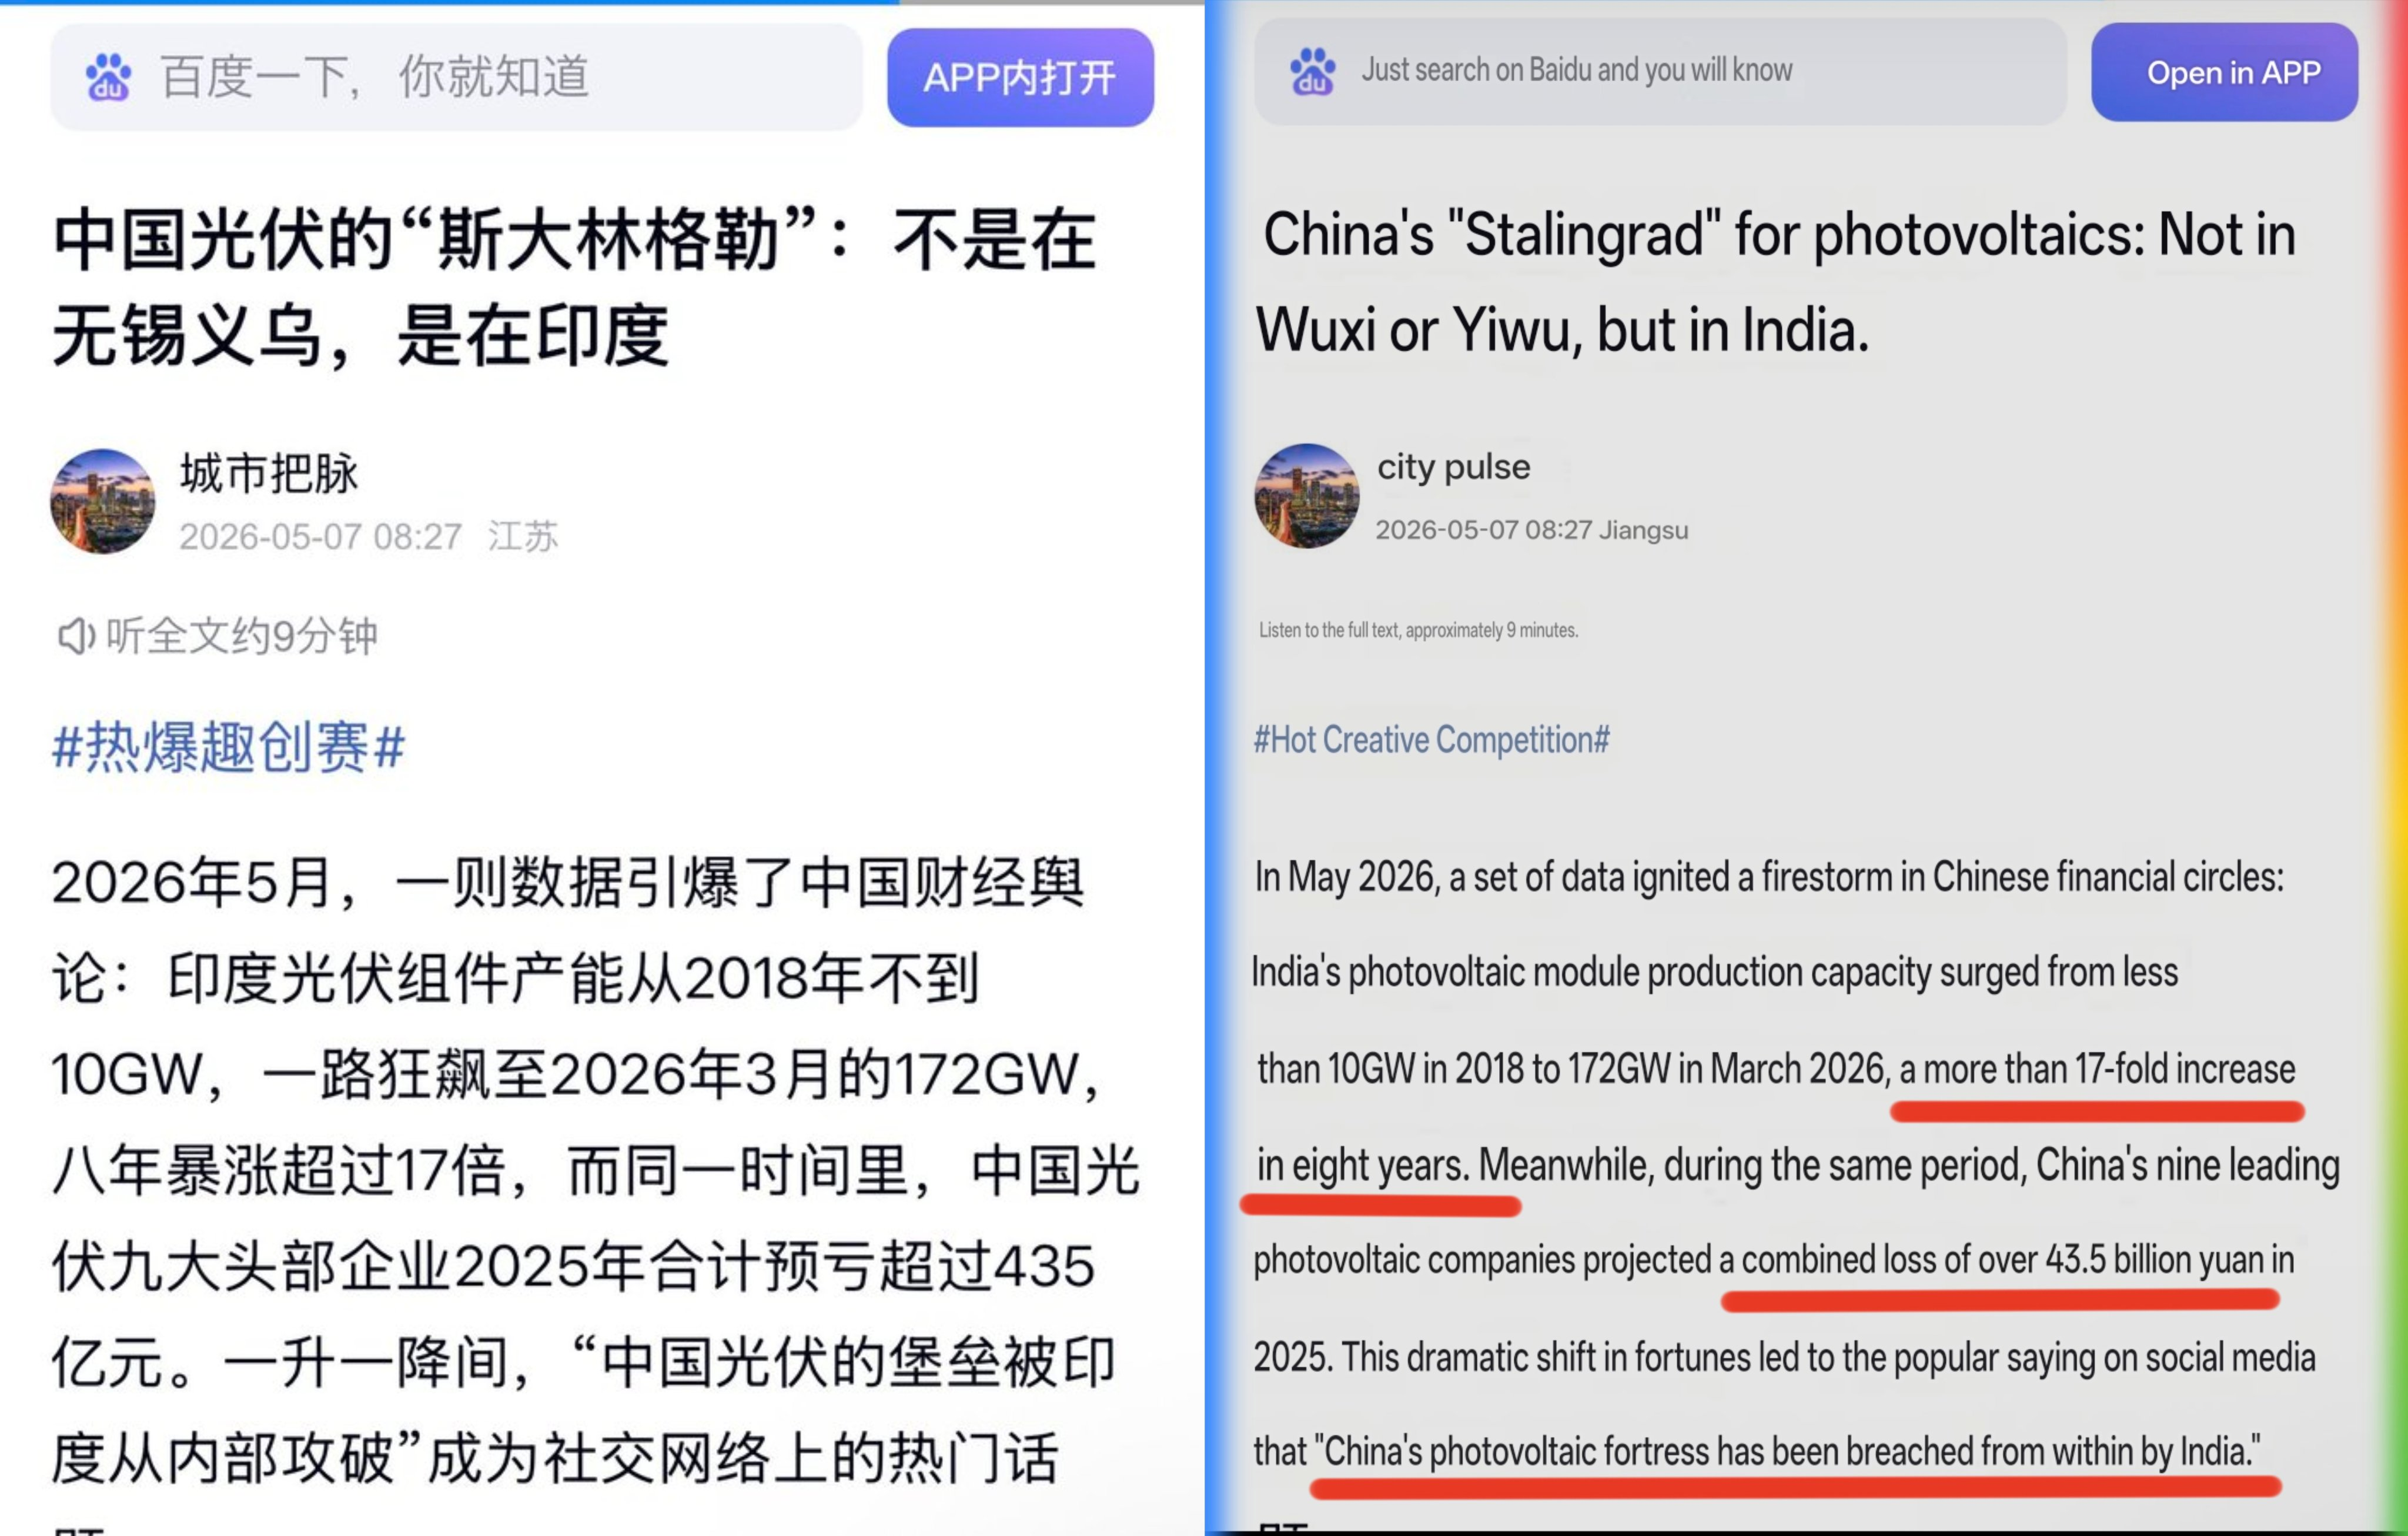
Published by 城市把脉 (City Pulse) on 7 May 2026 from Jiangsu, the article ran under the "Hot Creative Competition" tag on Baidu and drew wide circulation across Chinese financial-industry social media. The highlighted phrases in the right panel show the three claims that triggered the debate: India's 17-fold PV manufacturing expansion since 2018, the projected 43.5 billion yuan combined loss of China's nine leading PV companies in 2025, and the "photovoltaic fortress breached from within by India" characterisation that has since become a widely-repeated formulation.
The numbers behind the Stalingrad analogy
The scale of India's photovoltaic manufacturing expansion is one of the most consequential industrial capacity build-outs any single country has produced in the past decade.
India's solar module manufacturing capacity stood at 2.3 GW in 2014 — a base that the Baidu article does not even reference, choosing 2018 (when Indian capacity was under 10 GW) as its comparison year. By March 2026, cumulative module manufacturing capacity had reached 172 GW, a figure formally confirmed by Union Minister for New and Renewable Energy Pralhad Joshi in the Lok Sabha on 25 March 2026. Solar cell manufacturing capacity — which stood at zero during the UPA years — is now at approximately 27-29 GW and rising. Upstream capacity in polysilicon (3.3 GW) and wafers (5.3 GW as of June 2025) is progressively expanding under the second tranche of the Production Linked Incentive (PLI) scheme.
India now has domestic module capacity that substantially exceeds its own annual demand, positioning the country as a net exporter of PV modules for the first time in its history. Wood Mackenzie, the independent global energy consultancy, concluded in its October 2025 assessment that India possesses "the clearest potential to become the only credible, large-scale alternative to the Chinese solar supply chain." The 172 GW figure has since made that alternative operational rather than merely potential.
The overall solar electricity generation capacity in India has expanded from 2.8 GW under the UPA to 144 GW today, contributing to the substantial renewable energy achievement of 29 July 2025, when renewables supplied 51.5 per cent of India's electricity demand — the highest monthly share in the country's history. India now ranks third globally in installed renewable energy capacity, having surpassed Brazil in 2026.
The policy architecture that produced this
India's PV manufacturing achievement did not happen by accident. It is the result of a substantively coordinated policy architecture progressively built over the past eight years.
The Production Linked Incentive (PLI) scheme for high-efficiency solar PV modules — launched in 2021 with an initial outlay of ₹4,500 crore and expanded in 2022 with a further ₹19,500 crore, taking the total to ₹24,000 crore (approximately USD 3.2 billion) — provides the fiscal foundation. The scheme has attracted ₹35,000 crore in investments and generated approximately 10,000 direct jobs. It has driven all of India's post-2022 upstream manufacturing capacity, particularly in polysilicon, wafers, and cells.
The Approved List of Models and Manufacturers (ALMM) — introduced in 2019 as a quality assurance framework for solar PV modules — provides the non-tariff protection. Under ALMM, only approved manufacturers can supply modules for government-supported projects, effectively excluding Chinese suppliers from India's substantial state-backed solar deployment. In June 2026, ALMM List-II takes effect for solar cells, extending the same architecture to the upstream component.
Basic Customs Duty (BCD) tariffs on imported cells and modules, and the recommended 30 per cent anti-dumping duty on Chinese cells and modules, complete the tariff protection.
Domestic Content Requirement (DCR) rules — tightened in March 2025 to require that crystalline-silicon cells count as locally made only if produced from undiffused silicon wafers within India — closed the substantive loophole that had permitted Chinese wafers to be diffused into cells inside India and then counted as Indian.
The PM Surya Ghar and PM-KUSUM programmes — the residential rooftop solar and agricultural solar pump schemes respectively — mandate ALMM-compliant modules, providing the domestic market that has enabled Indian manufacturers to progressively scale.
The 43.5 billion yuan collapse
The Chinese article's substantive counterpoint to India's rise — the 43.5 billion yuan combined projected loss of China's nine leading photovoltaic companies in 2025 — describes an industry facing progressively serious structural distress.
The Chinese solar industry, having built the largest single-country manufacturing base in global PV history through aggressive state-directed capacity expansion in the 2010s, is now confronting the consequences of that expansion. Domestic Chinese PV manufacturing capacity substantially exceeds global demand, driving module prices down to levels that even efficient Chinese manufacturers cannot profitably meet. Overcapacity, price collapse, and progressively narrowing export markets — as country after country adopts protective measures against Chinese solar imports — have combined to produce the substantive losses that the Baidu article documents.
India's rise is not the sole cause of this Chinese industrial distress. But India's rise is the specific and visible reason that the diagnostic language of "fortress breach" and "Stalingrad" has entered Chinese public discussion. India's 172 GW is not just a number. It is the substantive removal of one of the world's largest single national markets from Chinese solar dominance, and — under the wider export potential that Wood Mackenzie identifies — the emergence of a substantive competitor in third-country markets that Chinese manufacturers had previously assumed they would dominate uncontested.
Wood Mackenzie's substantive endorsement
For the substantive independent assessment of what India has achieved, few sources are more consequential than Wood Mackenzie. In its October 2025 report on the Indian solar supply chain, the consultancy concluded that with domestic manufacturing capacity significantly exceeding the protected domestic market of approximately 40 GW, India is now positioned to become "the only credible, large-scale alternative to Chinese solar supply chain dominance."
This assessment carries substantive weight because Wood Mackenzie is a global consultancy with no substantive stake in the India-China narrative. Its analysts follow the numbers. And on the numbers, the substantive Indian achievement is one that no independent global energy consultancy can any longer dismiss.
The wider policy trajectory
The solar manufacturing achievement fits within India's broader energy-transition trajectory. The country has committed to a 500 GW non-fossil electricity capacity target by 2030 — a substantially ambitious commitment made at COP26 in Glasgow and progressively operationalised through subsequent budgetary allocations, PLI schemes, and regulatory reforms. Solar is expected to contribute the largest single share of this expansion. The 172 GW of domestic module manufacturing capacity is the industrial foundation on which the 500 GW deployment target rests.
The wider Aatmanirbhar Bharat framework — the substantive self-reliance policy architecture that has driven similar achievements in defence exports (₹38,424 crore in FY 2025-26, covered on Bharat Samvad's 23 July Page 1), pharmaceutical manufacturing (via QDENGA and DengiAll, covered on 21 July Page 1), nuclear expansion (100 GW by 2047 target, covered on 23 July Page 2), and hydrogen train manufacturing (covered on 17 July Page 1) — now adds solar manufacturing to its substantive record.
What it signifies
For India's energy transition , the 172 GW achievement provides substantive industrial security. The country's ambitious 2030 solar deployment target now rests on domestic capacity rather than on continued dependency on Chinese imports.
For India's foreign exchange , the substantive shift from PV import dependence to net export potential progressively strengthens the balance of payments and reduces one of the historically substantial pressures on the Indian rupee.
For India's manufacturing narrative , the solar achievement demonstrates that Aatmanirbhar Bharat is producing measurable, comparatively-assessable, globally-competitive industrial outcomes across critical technology sectors.
For the global energy transition , the emergence of a credible alternative to Chinese solar supply-chain dominance substantially reduces the strategic vulnerability that decarbonising economies have progressively faced. India's 172 GW is not just India's story; it is a substantive contribution to global energy sovereignty.
For China's photovoltaic industry , the substantive institutional lesson of the Baidu article is one that Chinese state media and industrial policy actors are now progressively absorbing: a challenger that combined patient state support, coordinated tariff and non-tariff measures, and a substantial domestic market can, over the arc of eight years, breach even the most dominant single-country industrial position.
For now, on the morning of 12 August 2026, what stands on the substantive industrial record is this: India's solar photovoltaic module manufacturing capacity has surged from 2.3 GW in 2014 through less than 10 GW in 2018 to 172 GW in March 2026; the Chinese public discussion has progressively acknowledged this achievement in language that invokes Stalingrad; the Aatmanirbhar Bharat policy architecture that produced the achievement continues to progressively expand; and the substantive strategic and industrial rebalancing of the global solar supply chain has begun. The photovoltaic fortress that Chinese manufacturers built over two decades has, on the substantive evidence of the past eight years, been progressively breached from within — by an India that has substantively earned the position it now occupies.
'चीन का स्टेलिनग्राद भारत में है': कैसे 172 गीगावाट सौर विनिर्माण उछाल ने दुनिया के सबसे बड़े फोटोवोल्टिक किले को अंदर से तोड़ दिया
"7 मई 2026 को, चीन के राज्य-आस-पास के खोज और सामग्री मंच-बाइडू पर एक व्यापक रूप से प्रसारित लेख ने भारत के सौर फोटोवोल्टिक (पी. वी.) निर्माण की वृद्धि की तुलना स्टेलिनग्राद से की, जो द्वितीय विश्व युद्ध का एक महत्वपूर्ण मोड़ था जिसमें जर्मन सेना को घेर लिया गया था और हार का सामना करना पड़ा था। तुलना आकस्मिक नहीं है। भारत की पी. वी. मॉड्यूल निर्माण क्षमता 2018 में 10 जी. डब्ल्यू. से कम से बढ़कर मार्च 2026 तक 172 जी. डब्ल्यू. हो गई है-आठ वर्षों में 17 गुना विस्तार। इसी अवधि में, चीन की नौ प्रमुख फोटोवोल्टिक कंपनियों ने अकेले 2025 में 43.5 अरब युआन (लगभग 6 अरब अमेरिकी डॉलर) से अधिक का संयुक्त अनुमानित नुकसान दर्ज किया है। चीनी सोशल मीडिया पर अब जो वाक्यांश प्रसारित हो रहा है, वह यह है कि'चीन के फोटोवोल्टिक किले का भारत के भीतर से उल्लंघन हुआ है। भारत के सौर ऊर्जा कार्यक्रम ने दो दशक पहले ही वैश्विक उत्पादन क्षेत्र में पी. वी. आई. आर. के नेतृत्व में प्रवेश किया है।
चीनी इंटरनेट पर एक असामान्य स्वीकारोक्ति प्रसारित हो रही है। 7 मई 2026 को, बाइडू पर प्रकाशित एक लेख-देश के प्रमुख खोज और विषय-वस्तु मंच-शीर्षक के तहत "चीन का स्टेलिनग्रैडः फोटोवोल्टिक के लिए चीन का स्टेलिनग्रैडः वुक्सी या यिवू में नहीं, बल्कि भारत में") ने एक तुलना की कि बीजिंग का सौर उद्योग आसानी से खारिज नहीं कर सकता है। चीनी और वैश्विक ऐतिहासिक स्मृति में स्टेलिनग्रैड, द्वितीय विश्व युद्ध को दर्शाता है जिसमें जर्मन सेना को सोवियत बलों द्वारा घेर लिया गया था और हराया गया था-एक रणनीतिक मोड़ जिसके बाद जर्मन विस्तार ठीक नहीं हो सका। और यियांग, चीन के दो औद्योगिक शहरों में अपने स्वयं के फोटोवोल्टर हैं। यह भारत में चीनी प्रभुत्व का पता लगाने के लिए एक रूपक स्वीकारोक्ति है।
प्रत्येक स्वतंत्र उद्योग डेटा स्रोत द्वारा परामर्श किए गए लेख के मूल दावे की पुष्टि की गई है कि भारत की फोटोवोल्टिक मॉड्यूल उत्पादन क्षमता 2018 में 10 गीगावाट (जी. डब्ल्यू.) से कम से बढ़कर मार्च 2026 तक 172 जी. डब्ल्यू. हो गई है-आठ वर्षों में 17 गुना वृद्धि। इसी अवधि में, लेख नोट करता है, चीन की नौ प्रमुख पी. वी. कंपनियों ने अकेले 2025 में 43.5 अरब युआन (वर्तमान विनिमय दरों पर लगभग 6 अरब अमेरिकी डॉलर) से अधिक के संयुक्त नुकसान का अनुमान लगाया है। चीनी सोशल मीडिया पर, अब जो वाक्य प्रसारित हो रहा है वह ऐसा है जिसे कोई भी बीजिंग विश्लेषक पांच साल पहले भी संभव नहीं मानता थाः "चीन के फोटोवोल्टा को भारत के भीतर किले से उल्लंघन किया गया है।"
छवि जो पल को पकड़ती है
<डिव क्लास = "भारत-संवाद-विशेष-छवि" शैली = "मार्जिनः 22 पी. एक्स. 0; पैडिंगः 14 पी. एक्स.; पृष्ठभूमिः #f7ede0; सीमा-बाएँः 4 पी. एक्स. ठोस #a51616"> <पी. शैली = "फ़ॉन्ट-परिवारः'खांड', सैन्स-सेरीफ; फ़ॉन्ट-आकारः 12 पी. एक्स.; अक्षर-दूरीः 2 पी. एक्स.; रंगः #a51616; फ़ॉन्ट-वजनः 700; मार्जिन-बॉटमः 12 पी. एक्स.; पाठ-रूपांतरणः अपरकेस;"> बैदु लेख जिसने बहस को बंद कर दिया <आई. एम. जी. एस. आर. सी. = "/छवियाँ/चीन-solar-stalingrad-baidu.png" ऑल्ट = "बी. बी. यू.
स्टेलिनग्राद सादृश्य के पीछे की संख्याएँ
भारत के फोटोवोल्टिक विनिर्माण विस्तार का पैमाना पिछले एक दशक में किसी भी एक देश द्वारा उत्पादित सबसे परिणामी औद्योगिक क्षमता निर्माण में से एक है।
भारत की सौर मॉड्यूल विनिर्माण क्षमता 2014 में 2.3 जी. डब्ल्यू. थी-एक आधार जिसका बाइडू लेख भी उल्लेख नहीं करता है, 2018 को अपने तुलनात्मक वर्ष के रूप में चुनते हुए (जब भारतीय क्षमता 10 जी. डब्ल्यू. से कम थी)। मार्च 2026 तक संचयी मॉड्यूल विनिर्माण क्षमता 172 जी. डब्ल्यू. तक पहुंच गई थी, जिसकी औपचारिक रूप से केंद्रीय नवीन और नवीकरणीय ऊर्जा मंत्री प्रल्हाद जोशी ने 25 मार्च 2026 को लोकसभा में पुष्टि की थी। सौर सेल निर्माण क्षमता-जो यू. पी. ए. वर्षों के दौरान शून्य थी-अब लगभग 27-29 जी. डब्ल्यू. और बढ़ती जा रही है। पॉलीसिलिकॉन (3.3 जी. डब्ल्यू.) और वेफर्स (5.3 जी. डब्ल्यू. जून 2025 तक) में अपस्ट्रीम क्षमता उत्पादन से जुड़ी प्रोत्साहन (पी. एल. आई.) योजना की दूसरी किश्त के तहत उत्तरोत्तर बढ़ रही है।
भारत के पास अब घरेलू मॉड्यूल क्षमता है जो अपनी वार्षिक मांग से काफी अधिक है, जो देश को अपने इतिहास में पहली बार पी. वी. मॉड्यूल के शुद्ध निर्यातक के रूप में स्थापित करती है। स्वतंत्र वैश्विक ऊर्जा परामर्श वुड मैकेंजी ने अपने अक्टूबर 2025 के मूल्यांकन में निष्कर्ष निकाला कि भारत के पास "चीनी सौर आपूर्ति श्रृंखला का एकमात्र विश्वसनीय, बड़े पैमाने पर विकल्प बनने की स्पष्ट क्षमता है।" 172 जी. डब्ल्यू. के आंकड़े ने तब से उस वैकल्पिक को केवल क्षमता के बजाय चालू कर दिया है।
भारत में समग्र सौर बिजली उत्पादन क्षमता यूपीए के तहत 2.8 गीगावाट से बढ़कर आज 144 गीगावाट हो गई है, जो 29 जुलाई 2025 की पर्याप्त अक्षय ऊर्जा उपलब्धि में योगदान दे रही है, जब नवीकरणीय ऊर्जा ने भारत की बिजली की मांग का 51.5 प्रतिशत आपूर्ति की-जो देश के इतिहास में सबसे अधिक मासिक हिस्सा है। भारत अब स्थापित अक्षय ऊर्जा क्षमता में विश्व स्तर पर तीसरे स्थान पर है, जिसने 2026 में ब्राजील को पीछे छोड़ दिया है।
नीति संरचना जिसने यह उत्पन्न किया
भारत की पी. वी. विनिर्माण उपलब्धि दुर्घटनावश नहीं हुई। यह पिछले आठ वर्षों में उत्तरोत्तर निर्मित एक ठोस समन्वित नीति संरचना का परिणाम है।
उच्च दक्षता वाले सौर पी. वी. मॉड्यूल के लिए उत्पादन से जुड़ी प्रोत्साहन (पी. एल. आई.) योजना-2021 में 4,500 करोड़ रुपये के प्रारंभिक परिव्यय के साथ शुरू की गई और 2022 में 19,500 करोड़ रुपये के साथ इसका विस्तार किया गया, जिससे कुल 24,000 करोड़ रुपये (लगभग 3.2 अरब अमेरिकी डॉलर) हो गए। इस योजना ने 35,000 करोड़ रुपये के निवेश को आकर्षित किया है और लगभग 10,000 प्रत्यक्ष नौकरियां पैदा की हैं। इसने 2022 के बाद भारत की अपस्ट्रीम विनिर्माण क्षमता, विशेष रूप से पॉलीसिलिकॉन, वेफर्स और सेल में, को प्रेरित किया है।
मॉडल और निर्माताओं की स्वीकृत सूची (ए. एल. एम. एम.)-जिसे 2019 में सौर पी. वी. मॉड्यूल के लिए एक गुणवत्ता आश्वासन ढांचे के रूप में पेश किया गया था-गैर-शुल्क सुरक्षा प्रदान करती है। ए. एल. एम. एम. के तहत, केवल अनुमोदित निर्माता ही सरकार द्वारा समर्थित परियोजनाओं के लिए मॉड्यूल की आपूर्ति कर सकते हैं, प्रभावी रूप से चीनी आपूर्तिकर्ताओं को भारत के पर्याप्त राज्य-समर्थित सौर परिनियोजन से बाहर कर सकते हैं। जून 2026 में, ए. एल. एम. एम. सूची-II सौर कोशिकाओं के लिए प्रभावी होती है, उसी संरचना को ऊपर की ओर घटक तक विस्तारित करती है।
आयातित सेल और मॉड्यूल पर बुनियादी सीमा शुल्क (बी. सी. डी.) शुल्क, और चीनी सेल और मॉड्यूल पर अनुशंसित 30 प्रतिशत एंटी-डंपिंग शुल्क, शुल्क सुरक्षा को पूरा करते हैं।
घरेलू सामग्री आवश्यकता (डी. सी. आर.) नियम-मार्च 2025 में सख्त किए गए ताकि यह आवश्यक हो कि क्रिस्टलीय-सिलिकॉन कोशिकाओं की गिनती स्थानीय रूप से केवल तभी की जाए जब वे भारत के भीतर अप्रयुक्त सिलिकॉन वेफर्स से उत्पादित हों-ने उस मूल खामी को बंद कर दिया जिसने चीनी वेफर्स को भारत के अंदर कोशिकाओं में फैलाने और फिर भारतीय के रूप में गिने जाने की अनुमति दी थी।
पीएम सूर्य घर और पीएम-कुसुम कार्यक्रम-क्रमशः आवासीय छत पर सौर और कृषि सौर पंप योजनाएं-ए. एल. एम. एम.-अनुपालन मॉड्यूल को अनिवार्य करते हैं, जो घरेलू बाजार प्रदान करते हैं जिसने भारतीय निर्माताओं को उत्तरोत्तर पैमाने पर सक्षम बनाया है।
43. 5 अरब युआन का पतन
भारत के उदय के लिए चीनी लेख का ठोस प्रतिवाद-2025 में चीन की नौ प्रमुख फोटोवोल्टिक कंपनियों के 43.5 करोड़ युआन के संयुक्त अनुमानित नुकसान-एक ऐसे उद्योग का वर्णन करता है जो उत्तरोत्तर गंभीर संरचनात्मक संकट का सामना कर रहा है।
चीनी सौर उद्योग, जिसने 2010 के दशक में आक्रामक राज्य-निर्देशित क्षमता विस्तार के माध्यम से वैश्विक पी. वी. इतिहास में सबसे बड़ा एकल-देश विनिर्माण आधार बनाया है, अब उस विस्तार के परिणामों का सामना कर रहा है। घरेलू चीनी पी. वी. विनिर्माण क्षमता वैश्विक मांग से काफी अधिक है, मॉड्यूल की कीमतों को उस स्तर तक नीचे ले जाती है जिसे कुशल चीनी निर्माता भी लाभप्रद रूप से पूरा नहीं कर सकते हैं। अधिक क्षमता, मूल्य पतन, और उत्तरोत्तर निर्यात बाजारों को संकुचित करना-जैसे-जैसे देश चीनी सौर आयात के खिलाफ सुरक्षात्मक उपायों को अपनाता है-ने संयुक्त रूप से महत्वपूर्ण नुकसान का उत्पादन किया है जो बाइडू लेख दस्तावेज करता है।
भारत का उदय इस चीनी औद्योगिक संकट का एकमात्र कारण नहीं है। लेकिन भारत का उदय विशिष्ट और दृश्यमान कारण है कि "किले के टूटने" और "स्टेलिनग्राद" की नैदानिक भाषा ने चीनी सार्वजनिक चर्चा में प्रवेश किया है। भारत का 172 गीगावाट केवल एक संख्या नहीं है। यह चीनी सौर प्रभुत्व से दुनिया के सबसे बड़े एकल राष्ट्रीय बाजारों में से एक का ठोस निष्कासन है, और-व्यापक निर्यात क्षमता के तहत जिसे वुड मैकेंजी पहचानता है-तीसरे देश के बाजारों में एक ठोस प्रतियोगी का उदय जिसे चीनी निर्माताओं ने पहले माना था कि वे निर्विरोध हावी होंगे।
वुड मैकेंजी का ठोस समर्थन
भारत ने जो हासिल किया है, उसके ठोस स्वतंत्र मूल्यांकन के लिए, कुछ स्रोत वुड मैकेंजी की तुलना में अधिक परिणामी हैं। भारतीय सौर आपूर्ति श्रृंखला पर अपनी अक्टूबर 2025 की रिपोर्ट में, परामर्श ने निष्कर्ष निकाला कि घरेलू विनिर्माण क्षमता लगभग 40 गीगावाट के संरक्षित घरेलू बाजार से काफी अधिक होने के कारण, भारत अब "चीनी सौर आपूर्ति श्रृंखला प्रभुत्व का एकमात्र विश्वसनीय, बड़े पैमाने पर विकल्प" बनने की स्थिति में है।
इस आकलन का काफी महत्व है क्योंकि वुड मैकेंजी एक वैश्विक परामर्श है जिसकी भारत-चीन कथा में कोई महत्वपूर्ण हिस्सेदारी नहीं है। इसके विश्लेषक आंकड़ों का अनुसरण करते हैं। और आंकड़ों पर, ठोस भारतीय उपलब्धि वह है जिसे कोई भी स्वतंत्र वैश्विक ऊर्जा परामर्श अब खारिज नहीं कर सकता है।
व्यापक नीति प्रक्षेपवक्र
सौर विनिर्माण उपलब्धि भारत के व्यापक ऊर्जा-संक्रमण प्रक्षेपवक्र के भीतर फिट बैठती है। देश ने 2030 तक 500 गीगावाट गैर-जीवाश्म बिजली क्षमता लक्ष्य के लिए प्रतिबद्ध किया है-ग्लासगो में सीओपी26 में की गई एक काफी महत्वाकांक्षी प्रतिबद्धता और बाद के बजटीय आवंटन, पीएलआई योजनाओं और नियामक सुधारों के माध्यम से उत्तरोत्तर कार्यान्वित। इस विस्तार में सौर ऊर्जा के सबसे बड़े एकल हिस्से का योगदान करने की उम्मीद है। घरेलू मॉड्यूल विनिर्माण क्षमता का 172 गीगावाट औद्योगिक आधार है जिस पर 500 गीगावाट की तैनाती का लक्ष्य है।
व्यापक आत्मनिर्भर भारत ढांचा-ठोस आत्मनिर्भरता नीति संरचना जिसने रक्षा निर्यात में समान उपलब्धियों को प्रेरित किया है (वित्त वर्ष में 38,424 करोड़ रुपये, भारत संवाद के 23 जुलाई के पृष्ठ 1 पर शामिल), दवा निर्माण (21 जुलाई के पृष्ठ 1 पर शामिल किए गए क्यू. डी. ई. एन. जी. ए. और डेंगीऑल के माध्यम से), परमाणु विस्तार (2047 तक 100 जी. डब्ल्यू. लक्ष्य, 23 जुलाई के पृष्ठ 2 पर शामिल), और हाइड्रोजन ट्रेन निर्माण (17 जुलाई के पृष्ठ 1 पर शामिल)-अब सौर विनिर्माण को अपने ठोस रिकॉर्ड में जोड़ता है।
इसका क्या मतलब है
भारत के ऊर्जा परिवर्तन के लिए, 172 गीगावाट की उपलब्धि पर्याप्त औद्योगिक सुरक्षा प्रदान करती है। देश का महत्वाकांक्षी 2030 सौर परिनियोजन लक्ष्य अब चीनी आयात पर निरंतर निर्भरता के बजाय घरेलू क्षमता पर निर्भर है।
भारत की विदेशी मुद्रा के लिए, पी. वी. आयात निर्भरता से शुद्ध निर्यात क्षमता की ओर महत्वपूर्ण बदलाव उत्तरोत्तर भुगतान संतुलन को मजबूत करता है और भारतीय रुपये पर ऐतिहासिक रूप से पर्याप्त दबाव को कम करता है।
भारत की विनिर्माण कथा के लिए, सौर उपलब्धि दर्शाती है कि आत्मनिर्भर भारत महत्वपूर्ण प्रौद्योगिकी क्षेत्रों में मापने योग्य, तुलनात्मक रूप से-आकलन योग्य, विश्व स्तर पर-प्रतिस्पर्धी औद्योगिक परिणाम उत्पन्न कर रहा है।
वैश्विक ऊर्जा परिवर्तन के लिए, चीनी सौर आपूर्ति-श्रृंखला प्रभुत्व के लिए एक विश्वसनीय विकल्प का उद्भव उस रणनीतिक भेद्यता को काफी कम कर देता है जिसका सामना अर्थव्यवस्थाओं ने उत्तरोत्तर किया है। भारत का 172 गीगावाट केवल भारत की कहानी नहीं है, यह वैश्विक ऊर्जा संप्रभुता में एक महत्वपूर्ण योगदान है।
चीन के फोटोवोल्टिक उद्योग के लिए, बाइडू लेख का मूल संस्थागत सबक वह है जिसे चीनी राज्य मीडिया और औद्योगिक नीति अभिनेता अब उत्तरोत्तर अवशोषित कर रहे हैंः एक चुनौती जो रोगी राज्य समर्थन, समन्वित टैरिफ और गैर-टैरिफ उपायों और एक पर्याप्त घरेलू बाजार को मिलाकर, आठ वर्षों के चक्र में, सबसे प्रमुख एकल-देश औद्योगिक स्थिति को भी तोड़ सकता है।
अभी के लिए, 12 अगस्त 2026 की सुबह, जो ठोस औद्योगिक रिकॉर्ड पर खड़ा है, वह यह हैः भारत की सौर फोटोवोल्टिक मॉड्यूल निर्माण क्षमता 2014 में 2.3 गीगावाट से बढ़कर 2018 में 10 गीगावाट से कम होकर मार्च 2026 में 172 गीगावाट हो गई है; चीनी सार्वजनिक चर्चा ने इस उपलब्धि को उस भाषा में स्वीकार किया है जो स्टेलिनग्राद का आह्वान करती है; आत्मनिर्भर भारत नीति वास्तुकला जो उपलब्धि का उत्पादन करती है, वह उत्तरोत्तर विस्तार कर रही है; और वैश्विक सौर आपूर्ति श्रृंखला का ठोस रणनीतिक और औद्योगिक पुनर्संतुलन शुरू हो गया है। पिछले आठ वर्षों के ठोस साक्ष्यों के आधार पर चीनी निर्माताओं ने जो फोटोवोल्टिक किला बनाया है, उसका उत्तरोत्तर उल्लंघन किया है-एक ऐसे भारत द्वारा जिसने अब अपनी स्थिति को काफी हद तक अर्जित किया है।
'چین کا اسٹالن گراڈ ہندوستان میں ہے': کس طرح 172 جی ڈبلیو شمسی مینوفیکچرنگ کے اضافے نے اندر سے دنیا کے سب سے بڑے فوٹو وولٹک قلعے کو توڑ دیا
7 مئی 2026 کو، چین کے ریاستی ملحقہ سرچ اینڈ کنٹینٹ پلیٹ فارم، بیدو پر ایک بڑے پیمانے پر نشر ہونے والے مضمون میں ہندوستان کے شمسی فوٹو وولٹک (پی وی) مینوفیکچرنگ کے اضافے کا موازنہ اسٹالن گراڈ سے کیا گیا، جو دوسری جنگ عظیم کا ایک اہم موڑ تھا جہاں جرمن فوج کو گھیر کر شکست دی گئی تھی۔ یہ موازنہ غیر معمولی نہیں ہے۔ ہندوستان کی پی وی ماڈیول مینوفیکچرنگ کی صلاحیت 2018 میں 10 جی ڈبلیو سے کم سے بڑھ کر مارچ 2026 تک 172 جی ڈبلیو ہو گئی ہے-آٹھ سالوں میں 17 گنا توسیع۔ اسی عرصے کے دوران، چین کی نو سرکردہ فوٹو وولٹک کمپنیوں نے صرف 2025 میں 43. 5 بلین یوآن (تقریبا 6 بلین امریکی ڈالر) سے زیادہ کا مشترکہ متوقع نقصان درج کیا ہے۔ چینی سوشل میڈیا پر، اب یہ جملہ گردش کر رہا ہے کہ'چین کے فوٹو وولٹک قلعے کی خلاف ورزی ہندوستان کے اندر
چینی انٹرنیٹ پر ایک غیر معمولی اعتراف گردش کر رہا ہے۔ 7 مئی 2026 کو، بیدو پر شائع ہونے والا ایک ٹکڑا-جو کہ ملک کا غالب سرچ اینڈ کنٹینٹ پلیٹ فارم ہے-جس کی سرخی تھی "چین کی توسیع بحال نہیں ہو سکی۔" ("فوٹو وولٹیکس کے لیے چین کا اسٹالن گراڈ: ووشی یا ییوو میں نہیں، بلکہ ہندوستان میں") نے ایک موازنہ کیا کہ بیجنگ کی شمسی صنعت آسانی سے مسترد نہیں کر سکتی۔ اسٹالن گراڈ، چینی اور عالمی تاریخی یادداشت میں، دوسری جنگ عظیم کی نشاندہی کرتا ہے جس میں جرمن فوج کو سوویت افواج نے گھیر لیا تھا اور شکست دی تھی-وہ اسٹریٹجک موڑ جس کے بعد جرمن توسیع بحال نہیں ہو سکی۔ اور یہ چین کے اپنے دو صنعتی شہروں میں واقع ہے، اور یہ چین کے عوامی عروج کو تسلیم کرنے کے لیے ایک استعارہ ہے، اور پھر یہ چین کے دو صنعتی شہروں کا پتہ لگانے کے لیے ایک استعارہ ہے۔
مضمون کا ٹھوس دعوی، جس کی تصدیق صنعت کے ہر آزاد ڈیٹا ماخذ سے کی گئی ہے، یہ ہے کہ ہندوستان کی فوٹو وولٹک ماڈیول کی پیداواری صلاحیت 2018 میں 10 گیگا واٹ (جی ڈبلیو) سے کم سے بڑھ کر مارچ 2026 تک 172 جی ڈبلیو ہو گئی ہے-جو کہ آٹھ سالوں میں 17 گنا اضافہ ہے۔ اسی عرصے کے دوران، مضمون نوٹ کرتا ہے، چین کی نو سرکردہ پی وی کمپنیوں نے صرف 2025 میں 43. 5 بلین یوآن (موجودہ زر مبادلہ کی شرحوں پر تقریبا 6 بلین امریکی ڈالر) سے زیادہ کے مشترکہ نقصان کا تخمینہ لگایا ہے۔ چینی سوشل میڈیا پر، اب جو جملہ گردش کر رہا ہے وہ ایسا ہے جس کے بارے میں بیجنگ کا کوئی تجزیہ کار پانچ سال پہلے بھی یقین نہیں کر سکتا تھا: "چین کے فوٹو وولٹا کی خلاف ورزی ہندوستان کے اندر سے ہوئی ہے"۔
وہ تصویر جو اس لمحے کو قید کرتی ہے
<ڈیو کلاس = "بھارت-سمواد-فیچرڈ-امیج" سٹائل = "مارجن: 22 پیکس 0 ؛ پیڈنگ: 14 پیکس ؛ پس منظر: #f7ede0 ؛ بارڈر-لیفٹ: 4 پیکس سالڈ #a51616 ؛> <پی سٹائل =" فونٹ-فیملی:'کھنڈ'، سان-سیرف ؛ فونٹ سائز: 12 پیکس ؛ حرف کے فاصلے: 2 پیکس ؛ رنگ: #a51616 ؛ فونٹ وزن: 700 ؛ مارجن-نیچے: 12 پیکس ؛ ٹیکسٹ-ٹرانسفارم: اپر کیس ؛ "> بیدو آرٹیکل جس نے بحث کو شروع کیا <آئی ایم جی ایس آر سی =/امیجز/چین-solar-stalingrad-baidu.png" آلٹ = "بیدو کے 7 مئی کے عنوان والے مضمون کا اسکرین شاٹ فوٹوولنگ: #a51616 ؛ فونٹ وزن:
اسٹالن گراڈ مشابہت کے پیچھے اعداد
ہندوستان کی فوٹو وولٹک مینوفیکچرنگ کی توسیع کا پیمانہ گزشتہ دہائی میں کسی بھی ایک ملک میں پیدا ہونے والی سب سے زیادہ نتیجہ خیز صنعتی صلاحیت میں سے ایک ہے۔
ہندوستان کی سولر ماڈیول مینوفیکچرنگ کی صلاحیت 2014 میں 2. 3 جی ڈبلیو تھی-ایک ایسی بنیاد جس کا بیدو آرٹیکل بھی حوالہ نہیں دیتا، 2018 (جب ہندوستانی صلاحیت 10 جی ڈبلیو سے کم تھی) کو اپنے موازنہ سال کے طور پر منتخب کرتا ہے۔ مارچ 2026 تک، مجموعی ماڈیول مینوفیکچرنگ کی صلاحیت 172 جی ڈبلیو تک پہنچ گئی تھی، جس کی باضابطہ طور پر 25 مارچ 2026 کو لوک سبھا میں نئی اور قابل تجدید توانائی کے مرکزی وزیر پرہلاد جوشی نے تصدیق کی تھی۔ سولر سیل مینوفیکچرنگ کی صلاحیت-جو یو پی اے کے سالوں کے دوران صفر پر تھی-اب تقریبا 27-29 جی ڈبلیو اور بڑھتی ہوئی ہے۔ پولیسیلیکن (3. 3 جی ڈبلیو) اور ویفرز (جون 2025 تک 5. 3 جی ڈبلیو) میں اپ اسٹریم صلاحیت پروڈکشن لنکڈ انسینٹو (پی ایل آئی) اسکیم کی دوسری قسط کے تحت بتدریج بڑھ رہی ہے۔
ہندوستان کے پاس اب گھریلو ماڈیول کی صلاحیت ہے جو اس کی اپنی سالانہ مانگ سے کافی زیادہ ہے، جس نے ملک کو اپنی تاریخ میں پہلی بار پی وی ماڈیولز کے خالص برآمد کنندہ کے طور پر پوزیشن دی ہے۔ آزاد عالمی توانائی کنسلٹنسی ووڈ میکنزی نے اپنے اکتوبر 2025 کے جائزے میں یہ نتیجہ اخذ کیا کہ ہندوستان کے پاس "چینی شمسی سپلائی چین کا واحد قابل اعتماد، بڑے پیمانے پر متبادل بننے کی واضح صلاحیت ہے۔" اس کے بعد سے 172 جی ڈبلیو کے اعداد و شمار نے اس متبادل کو محض صلاحیت کے بجائے فعال بنا دیا ہے۔
ہندوستان میں شمسی توانائی سے بجلی پیدا کرنے کی مجموعی صلاحیت یو پی اے کے دور میں 2. 8 جی ڈبلیو سے بڑھ کر آج 144 جی ڈبلیو ہو گئی ہے، جس نے 29 جولائی 2025 کے قابل تجدید توانائی کے حصول میں اہم کردار ادا کیا ہے، جب قابل تجدید توانائی نے ہندوستان کی بجلی کی طلب کا 51. 5 فیصد فراہم کیا-جو ملک کی تاریخ میں سب سے زیادہ ماہانہ حصہ ہے۔ ہندوستان اب قابل تجدید توانائی کی صلاحیت میں عالمی سطح پر تیسرے نمبر پر ہے، جس نے 2026 میں برازیل کو پیچھے چھوڑ دیا ہے۔
پالیسی فن تعمیر جس نے یہ پیدا کیا
ہندوستان کی پی وی مینوفیکچرنگ کی کامیابی اتفاقی طور پر نہیں ہوئی۔ یہ پچھلے آٹھ سالوں میں بتدریج بنائے گئے ایک ٹھوس مربوط پالیسی ڈھانچے کا نتیجہ ہے۔
اعلی کارکردگی والے سولر پی وی ماڈیولز کے لیے پروڈکشن لنکڈ انسینٹو (پی ایل آئی) اسکیم-جو 2021 میں 4, 500 کروڑ روپے کے ابتدائی اخراجات کے ساتھ شروع کی گئی تھی اور 2022 میں مزید 19, 500 کروڑ روپے کے ساتھ توسیع کی گئی، جس سے کل 24, 000 کروڑ روپے (تقریبا 3. 2 بلین امریکی ڈالر) ہو گئے-مالی بنیاد فراہم کرتی ہے۔ اس اسکیم نے 35, 000 کروڑ روپے کی سرمایہ کاری کو راغب کیا ہے اور تقریبا 10, 000 براہ راست ملازمتیں پیدا کی ہیں۔ اس نے 2022 کے بعد ہندوستان کی اپ اسٹریم مینوفیکچرنگ صلاحیت کو، خاص طور پر پولی سلکان، ویفرز اور سیلوں میں آگے بڑھایا ہے۔
ماڈلز اور مینوفیکچررز کی منظور شدہ فہرست (اے ایل ایم ایم)-جو 2019 میں سولر پی وی ماڈیولز کے لیے کوالٹی اشورینس فریم ورک کے طور پر متعارف کرائی گئی تھی-غیر ٹیرف تحفظ فراہم کرتی ہے۔ اے ایل ایم ایم کے تحت، صرف منظور شدہ مینوفیکچررز حکومت کے تعاون سے چلنے والے منصوبوں کے لیے ماڈیولز فراہم کر سکتے ہیں، مؤثر طریقے سے چینی سپلائرز کو ہندوستان کی خاطر خواہ ریاستی حمایت یافتہ شمسی تعیناتی سے خارج کر سکتے ہیں۔ جون 2026 میں، اے ایل ایم ایم لسٹ-II شمسی خلیوں کے لیے اثر انداز ہوتا ہے، اسی فن تعمیر کو اوپر کی طرف والے حصے تک پھیلاتا ہے۔
درآمدی خلیوں اور ماڈیولز پر بنیادی کسٹم ڈیوٹی (بی سی ڈی) محصولات، اور چینی خلیوں اور ماڈیولز پر تجویز کردہ 30 فیصد اینٹی ڈمپنگ ڈیوٹی، محصولات کے تحفظ کو مکمل کرتی ہے۔
ڈومیسٹک کنٹینٹ ریکوریمنٹ (ڈی سی آر) کے قوانین-مارچ 2025 میں سخت کیے گئے تاکہ یہ ضروری ہو کہ کرسٹل سلکان کے خلیات کی گنتی مقامی طور پر صرف اس صورت میں کی جائے جب وہ ہندوستان کے اندر غیر پھیلے ہوئے سلکان ویفرز سے تیار کیے جائیں-اس بنیادی خامی کو بند کر دیا جس نے چینی ویفرز کو ہندوستان کے اندر خلیات میں پھیلانے اور پھر ہندوستانی کے طور پر شمار کرنے کی اجازت دی تھی۔
پی ایم سوریا گھر اور پی ایم-کسم پروگرام-بالترتیب رہائشی چھت پر شمسی اور زرعی شمسی پمپ اسکیمیں-اے ایل ایم ایم کے مطابق ماڈیولز کو لازمی بناتی ہیں، جو گھریلو مارکیٹ فراہم کرتی ہیں جس نے ہندوستانی مینوفیکچررز کو بتدریج پیمانے پر قابل بنایا ہے۔
43. 5 بلین یوآن کا خاتمہ
چینی مضمون کا ہندوستان کے عروج کا ٹھوس جوابی نقطہ-2025 میں چین کی نو سرکردہ فوٹو وولٹک کمپنیوں کے 43. 5 بلین یوآن کے مشترکہ متوقع نقصان-ایک ایسی صنعت کو بیان کرتا ہے جو بتدریج سنگین ساختی پریشانی کا سامنا کر رہی ہے۔
چینی شمسی صنعت، جس نے 2010 کی دہائی میں جارحانہ ریاستی ہدایت کی صلاحیت میں توسیع کے ذریعے عالمی پی وی کی تاریخ میں سب سے بڑا واحد ملکی مینوفیکچرنگ بیس بنایا تھا، اب اس توسیع کے نتائج کا سامنا کر رہی ہے۔ گھریلو چینی پی وی مینوفیکچرنگ کی صلاحیت عالمی طلب سے کافی حد تک تجاوز کر گئی ہے، جس کی وجہ سے ماڈیول کی قیمتیں اس سطح تک گر گئی ہیں جو موثر چینی مینوفیکچررز بھی منافع بخش طریقے سے پورا نہیں کر سکتے ہیں۔ ضرورت سے زیادہ صلاحیت، قیمت کا خاتمہ، اور برآمدی منڈیوں کو بتدریج تنگ کرنا-جیسا کہ ایک ملک کے بعد ایک ملک چینی شمسی درآمدات کے خلاف حفاظتی اقدامات اپناتا ہے-نے مل کر وہ ٹھوس نقصانات پیدا کیے ہیں جو بیدو کے مضمون میں درج ہیں۔
ہندوستان کا عروج اس چینی صنعتی پریشانی کی واحد وجہ نہیں ہے۔ لیکن ہندوستان کا عروج ایک مخصوص اور واضح وجہ ہے کہ "قلعے کی خلاف ورزی" اور "اسٹالن گراڈ" کی تشخیصی زبان چینی عوامی بحث میں داخل ہو گئی ہے۔ ہندوستان کا 172 جی ڈبلیو صرف ایک تعداد نہیں ہے۔ یہ دنیا کی سب سے بڑی واحد قومی منڈیوں میں سے ایک کو چینی شمسی غلبہ سے ٹھوس طور پر ہٹانا ہے، اور-وسیع تر برآمدی صلاحیت کے تحت جس کی ووڈ میکنزی نے نشاندہی کی ہے-تیسرے ملک کی منڈیوں میں ایک ٹھوس حریف کا ظہور جسے چینی مینوفیکچررز نے پہلے فرض کیا تھا کہ وہ بلا مقابلہ غلبہ حاصل کریں گے۔
ووڈ میکنزی کی ٹھوس توثیق
ہندوستان نے جو کچھ حاصل کیا ہے اس کے ٹھوس آزادانہ جائزے کے لیے، کچھ ذرائع ووڈ میکنزی سے زیادہ نتیجہ خیز ہیں۔ ہندوستانی شمسی سپلائی چین پر اپنی اکتوبر 2025 کی رپورٹ میں، مشاورتی ادارے نے یہ نتیجہ اخذ کیا کہ گھریلو مینوفیکچرنگ کی صلاحیت تقریبا 40 جی ڈبلیو کی محفوظ گھریلو مارکیٹ سے نمایاں طور پر زیادہ ہونے کی وجہ سے، ہندوستان اب "چینی شمسی سپلائی چین کے غلبے کا واحد قابل اعتماد، بڑے پیمانے پر متبادل" بننے کی پوزیشن میں ہے۔
یہ تشخیص کافی اہمیت رکھتی ہے کیونکہ ووڈ میکنزی ایک عالمی مشاورتی ادارہ ہے جس کا ہندوستان-چین بیانیے میں کوئی ٹھوس حصہ نہیں ہے۔ اس کے تجزیہ کار اعداد کی پیروی کرتے ہیں۔ اور اعداد کے لحاظ سے، ہندوستان کی ٹھوس کامیابی ایسی ہے جسے اب کوئی آزاد عالمی توانائی مشاورتی ادارہ مسترد نہیں کر سکتا۔
وسیع تر پالیسی کا راستہ
شمسی مینوفیکچرنگ کی کامیابی ہندوستان کی وسیع تر توانائی کی منتقلی کی رفتار کے مطابق ہے۔ ملک نے 2030 تک 500 گیگا واٹ غیر جیواشم بجلی کی صلاحیت کے ہدف کے لیے عہد کیا ہے-گلاسگو میں سی او پی 26 میں کیا گیا ایک کافی حد تک مہتواکانکشی عزم اور بعد میں بجٹ مختص، پی ایل آئی اسکیموں اور ریگولیٹری اصلاحات کے ذریعے بتدریج عمل میں لایا گیا۔ توقع ہے کہ شمسی توانائی اس توسیع کا سب سے بڑا حصہ ادا کرے گی۔ گھریلو ماڈیول مینوفیکچرنگ صلاحیت کا 172 گیگا واٹ صنعتی بنیاد ہے جس پر 500 گیگا واٹ کی تعیناتی کا ہدف ہے۔
وسیع تر آتم نربھر بھارت فریم ورک-بنیادی خود انحصاری پالیسی کا ڈھانچہ جس نے دفاعی برآمدات میں اسی طرح کی کامیابیوں کو آگے بڑھایا ہے (مالی سال میں 38, 424 کروڑ روپے، جس کا احاطہ بھارت سمواد کے 23 جولائی کے صفحہ 1 پر کیا گیا ہے)، دواسازی کی تیاری (کیو ڈی این جی اے اور ڈینگی آل کے ذریعے، جس کا احاطہ 21 جولائی کے صفحہ 1 پر کیا گیا ہے)، جوہری توسیع (2047 تک 100 جی ڈبلیو ہدف، جس کا احاطہ 23 جولائی کے صفحہ 2 پر کیا گیا ہے)، اور ہائیڈروجن ٹرین مینوفیکچرنگ (جس کا احاطہ 17 جولائی کے صفحہ 1 پر کیا گیا ہے)-اب شمسی مینوفیکچرنگ کو اپنے ٹھوس ریکارڈ میں شامل کرتا ہے۔
اس کا کیا مطلب ہے
ہندوستان کی توانائی کی منتقلی کے لیے، 172 جی ڈبلیو کی کامیابی ٹھوس صنعتی تحفظ فراہم کرتی ہے۔ ملک کا 2030 کا شمسی تعیناتی کا ہدف اب چینی درآمدات پر مسلسل انحصار کے بجائے گھریلو صلاحیت پر منحصر ہے۔
ہندوستان کی زرمبادلہ کے لیے، پی وی درآمدی انحصار سے خالص برآمدی صلاحیت کی طرف خاطر خواہ تبدیلی ادائیگی کے توازن کو بتدریج مضبوط کرتی ہے اور ہندوستانی روپے پر تاریخی طور پر کافی دباؤ میں سے ایک کو کم کرتی ہے۔
ہندوستان کے مینوفیکچرنگ بیانیہ کے لیے، شمسی کامیابی یہ ظاہر کرتی ہے کہ آتم نربھر بھارت اہم ٹیکنالوجی کے شعبوں میں قابل پیمائش، نسبتا قابل تشخیص، عالمی سطح پر مسابقتی صنعتی نتائج پیدا کر رہا ہے۔
عالمی توانائی کی منتقلی کے لیے، چینی شمسی سپلائی چین کے غلبے کے لیے ایک قابل اعتماد متبادل کا ابھرنا اس اسٹریٹجک کمزوری کو کافی حد تک کم کرتا ہے جس کا ڈی کاربونائزنگ معیشتوں کو بتدریج سامنا کرنا پڑا ہے۔ ہندوستان کی 172 جی ڈبلیو صرف ہندوستان کی کہانی نہیں ہے ؛ یہ عالمی توانائی کی خودمختاری میں ایک ٹھوس شراکت ہے۔
چین کی فوٹو وولٹک صنعت کے لیے، بیدو مضمون کا بنیادی ادارہ جاتی سبق وہ ہے جسے چینی ریاستی میڈیا اور صنعتی پالیسی کے اداکار اب بتدریج جذب کر رہے ہیں: ایک چیلنج جو مریض ریاست کی حمایت، مربوط محصولات اور غیر محصولات کے اقدامات، اور ایک خاطر خواہ گھریلو مارکیٹ کو یکجا کرتا ہے، آٹھ سال کے دائرے میں، یہاں تک کہ سب سے زیادہ غالب واحد ملکی صنعتی پوزیشن کو بھی توڑ سکتا ہے۔
ابھی کے لیے، 12 اگست 2026 کی صبح جو ٹھوس صنعتی ریکارڈ پر کھڑا ہے وہ یہ ہے: ہندوستان کی شمسی فوٹو وولٹک ماڈیول مینوفیکچرنگ کی صلاحیت 2014 میں 2. 3 جی ڈبلیو سے بڑھ کر 2018 میں 10 جی ڈبلیو سے کم ہو کر مارچ 2026 میں 172 جی ڈبلیو ہو گئی ہے۔ چینی عوامی بحث نے اس کامیابی کو بتدریج اس زبان میں تسلیم کیا ہے جو اسٹالن گراڈ کو مدعو کرتی ہے۔ آتم نربھر بھارت پالیسی کا فن تعمیر جس نے کامیابی حاصل کی ہے وہ بتدریج پھیل رہا ہے۔ اور عالمی شمسی سپلائی چین کا ٹھوس اسٹریٹجک اور صنعتی توازن شروع ہو گیا ہے۔ چینی مینوفیکچررز نے گزشتہ آٹھ دہائیوں کے ٹھوس شواہد پر جو فوٹو وولٹک قلعہ بنایا ہے، اس کی اندر سے بتدریج خلاف ورزی کی گئی ہے-ایک ایسے ہندوستان نے جس نے اب اس مقام کو حاصل کیا ہے۔